Η πολιτική μνήμη μπορεί να είναι επιλεκτική. Οι αριθμοί, όμως, έχουν ένα ενοχλητικό χαρακτηριστικό, παραμένουν ίδιοι, ακόμη κι όταν αλλάζει το πολιτικό αφήγημα.
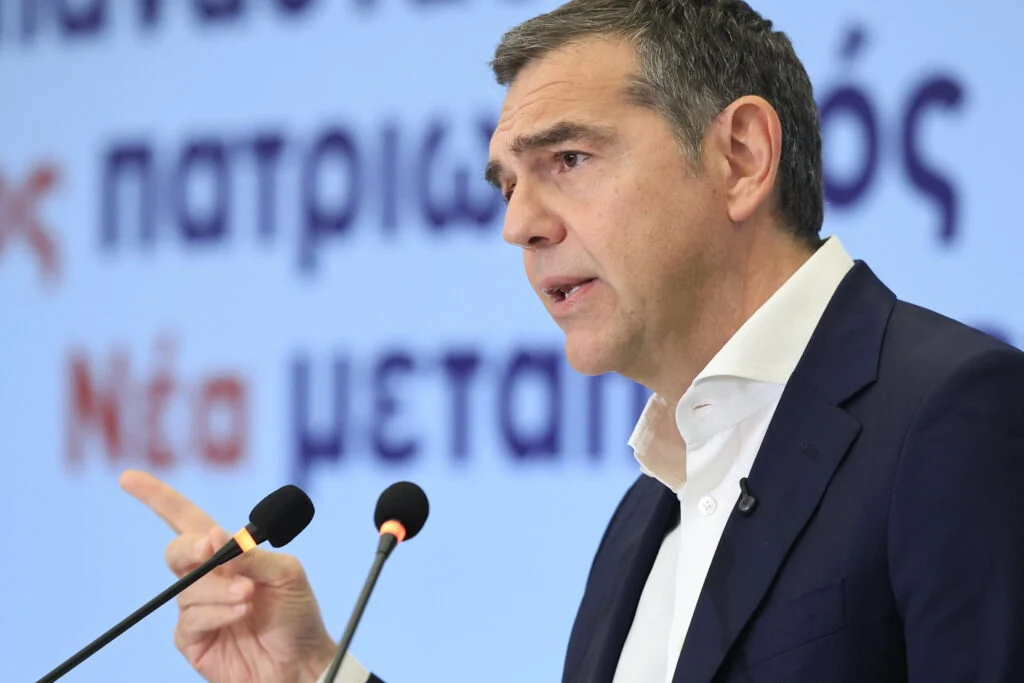
Ο Αλέξης Τσίπρας, στη συνέντευξή του στο BEST TV, στις 2 Νοεμβρίου, υποστήριξε ότι μέχρι την ημέρα που αποχώρησε από το Μέγαρο Μαξίμου δεν είχε περάσει ούτε ένα ευρώ από τις τράπεζες στα funds.
Μόνο που υπάρχει ένα μικρό πρόβλημα. Και αυτό μετριέται σε δισεκατομμύρια.
Στις 29 Ιανουαρίου 2019, όταν πρωθυπουργός ήταν ακόμη ο Αλέξης Τσίπρας, ο διοικητής της Τράπεζας της Ελλάδος, Γιάννης Στουρνάρας, ανακοίνωνε ότι κατά τη διετία 2017–2018 είχαν ήδη πωληθεί σε τρίτους επενδυτές μη εξυπηρετούμενα δάνεια ονομαστικής αξίας 19,5 δισεκατομμυρίων ευρώ.
Όχι 19,5 ευρώ. Ούτε 19,5 εκατομμύρια. Δεκαεννέα δισεκατομμύρια και πεντακόσια εκατομμύρια ευρώ.
Προφανώς, πρόκειται για την ονομαστική αξία των απαιτήσεων και όχι για το τίμημα που κατέβαλαν οι αγοραστές. Αλλά ο κ. Τσίπρας δεν μίλησε για τίμημα. Υποστήριξε ότι δεν πέρασε ούτε ένα ευρώ σε funds.
Οι συναλλαγές που έγιναν πριν από τον Μητσοτάκη
Τον Νοέμβριο του 2017, η Eurobank ολοκλήρωσε την πώληση στην Intrum χαρτοφυλακίου μη εξυπηρετούμενων καταναλωτικών δανείων ύψους 1,5 δισ. ευρώ.
Το 2018, σύμφωνα με τα στοιχεία της Τράπεζας της Ελλάδος, οι πωλήσεις μη εξυπηρετούμενων δανείων συνέβαλαν στη μείωση του τραπεζικού αποθέματος κατά 5,8 δισ. ευρώ.
Υπάρχουν επίσημες ανακοινώσεις, συγκεκριμένες συναλλαγές και καταγεγραμμένα ποσά. Και όλα αυτά συνέβαιναν πριν από τις εκλογές του Ιουλίου του 2019.
Επομένως, το ερώτημα είναι απλό: Πώς γίνεται να μην πέρασε ούτε ένα ευρώ, όταν οι ίδιες οι τράπεζες ανακοίνωναν πωλήσεις δισεκατομμυρίων;
Ποιος άνοιξε την πόρτα στα funds;
Η ιστορία αρχίζει το 2003, με τον νόμο 3156 της κυβέρνησης Σημίτη, που δημιούργησε το πλαίσιο τιτλοποίησης απαιτήσεων. Το αποφασιστικό βήμα, όμως, για τη δημιουργία της ειδικής αγοράς κόκκινων δανείων έγινε τον Δεκέμβριο του 2015.
Η κυβέρνηση ΣΥΡΙΖΑ–ΑΝΕΛ ψήφισε τον νόμο 4354/2015, θεσμοθετώντας τη διαχείριση και μεταβίβαση μη εξυπηρετούμενων δανείων σε εξειδικευμένες εταιρείες.
Το 2016, με τον νόμο 4389, το πλαίσιο διευρύνθηκε, επιτρέποντας υπό προϋποθέσεις και τη μεταβίβαση απαιτήσεων από εξυπηρετούμενα δάνεια. Υπήρχαν προσωρινές εξαιρέσεις, μεταξύ άλλων για ορισμένα δάνεια με εξασφάλιση πρώτης κατοικίας, αλλά η αγορά είχε πλέον νομοθετικά ανοίξει.
Δηλαδή, η κυβέρνηση Τσίπρα δεν παρακολουθούσε απλώς την αγορά των funds. Είχε νομοθετήσει το ειδικό πλαίσιο λειτουργίας της.
Και η προστασία της πρώτης κατοικίας;
Εδώ η ιστορική αναδρομή γίνεται ακόμη πιο ενδιαφέρουσα. Το 2010, η κυβέρνηση Γιώργου Παπανδρέου θέσπισε τον νόμο 3869, γνωστό ως νόμο Κατσέλη, προσφέροντας σε υπερχρεωμένα νοικοκυριά δυνατότητα δικαστικής προστασίας της κύριας κατοικίας, υπό συγκεκριμένες προϋποθέσεις.
Το 2015, επί κυβέρνησης Τσίπρα, η προστασία περιορίστηκε με αυστηρότερα εισοδηματικά και περιουσιακά κριτήρια.
Το 2019, πάλι επί ΣΥΡΙΖΑ, το προηγούμενο καθεστώς αντικαταστάθηκε για τις νέες αιτήσεις από τον νόμο 4605, με ειδικό μηχανισμό ρύθμισης και προστασίας της κύριας κατοικίας.
Η κυβέρνηση Μητσοτάκη, στη συνέχεια, προχώρησε το 2020 στον νέο πτωχευτικό κώδικα, χωρίς γενική εξαίρεση της πρώτης κατοικίας από τη ρευστοποίηση, διατηρώντας ειδικά εργαλεία για ευάλωτους οφειλέτες.
Συνεπώς, η αποδυνάμωση της παλαιάς προστασίας δεν ξεκίνησε το 2019. Είχε προηγηθεί μια ολόκληρη νομοθετική διαδρομή.
Ο «Ηρακλής» και οι ευθύνες της ΝΔ
Για να μην παραποιούμε, όμως, την ιστορία προς την αντίθετη κατεύθυνση, η κυβέρνηση Μητσοτάκη φέρει τη δική της, ουσιαστική ευθύνη.
Με τον νόμο 4649/2019 και το πρόγραμμα «Ηρακλής», οι τιτλοποιήσεις απέκτησαν πολύ μεγαλύτερη κλίμακα, με την παροχή κρατικών εγγυήσεων σε συγκεκριμένες κατηγορίες ομολογιών.
Οι μεταγενέστερες νομοθετικές παρεμβάσεις επηρέασαν το πλαίσιο διαχείρισης των οφειλών, των πλειστηριασμών και της προστασίας των δανειοληπτών.
Είναι απολύτως θεμιτό να ασκείται κριτική στην κυβέρνηση για τις πρακτικές των servicers, την αποτελεσματικότητα των ρυθμίσεων και την προστασία της κατοικίας. Άλλο, όμως, η κριτική στη ΝΔ και άλλο η διαγραφή της περιόδου 2015–2019 από το νομοθετικό και οικονομικό ιστορικό της χώρας.
Η αλήθεια δεν αλλάζει όταν αλλάζουν οι κυβερνήσεις
Ο κ. Τσίπρας έχει κάθε δικαίωμα να υποστηρίζει ότι επί των ημερών του υπήρχαν περισσότερες δικλίδες προστασίας ή ότι η κυβέρνηση Μητσοτάκη επέκτεινε δραστικά την αγορά των funds. Αυτά μπορούν να εξεταστούν και να συγκριθούν.
Δεν μπορεί, όμως, ο ισχυρισμός περί μηδενικών μεταβιβάσεων να συνυπάρχει αδιατάρακτος με τις επίσημες ανακοινώσεις της Τράπεζας της Ελλάδος.
Γιατί οι νόμοι έχουν αριθμούς, οι τραπεζικές συναλλαγές έχουν ημερομηνίες και οι πωλήσεις έχουν καταγραφεί.
Και στο τέλος, το ζήτημα δεν είναι να απαλλαγεί η σημερινή κυβέρνηση από τις δικές της ευθύνες. Είναι να μην εξαφανίζονται οι ευθύνες της προηγούμενης.
Κύριε Τσίπρα, τα 19,5 δισεκατομμύρια μπορεί να μη χωρούν σε μια τηλεοπτική ατάκα. Χωρούν, όμως, μια χαρά στα επίσημα στοιχεία της Τράπεζας της Ελλάδος.