



Το ΠΑΣΟΚ επιχειρεί να μεταφέρει την πολιτική σύγκρουση σε ένα πεδίο που αφορά εκατοντάδες χιλιάδες νοικοκυριά και επιχειρήσεις: στο ιδιωτικό χρέος, στους πλειστηριασμούς και στη σχέση του οφειλέτη με τις τράπεζες, τα funds και τους servicers.
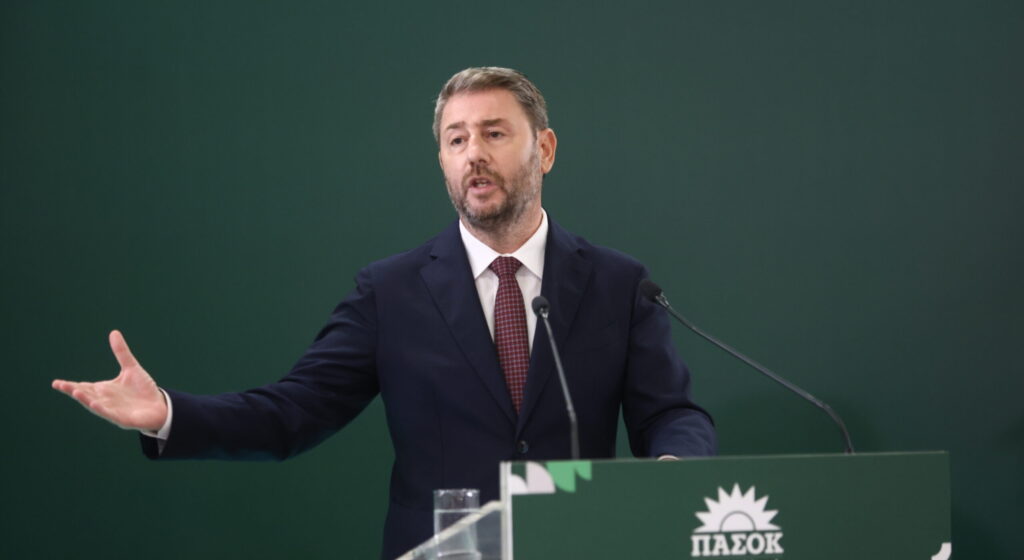
Οι 10+1 παρεμβάσεις που παρουσίασε ο Νίκος Ανδρουλάκης συγκροτούν ένα πλαίσιο με σαφές κοινωνικό πρόσημο. Δεν αποτελούν, ωστόσο, όλες καινούργιες ιδέες. Ορισμένες επαναφέρουν παλαιότερες τροπολογίες του ΠΑΣΟΚ, άλλες διευρύνουν μηχανισμούς που ήδη λειτουργούν και κάποιες παραμένουν ακόμη πολιτικές διακηρύξεις χωρίς πλήρη κοστολόγηση και νομοτεχνική εξειδίκευση.
Η ουσία της πρότασης βρίσκεται σε τρία σημεία: στην επαναφορά αυτοτελούς προστασίας της κύριας κατοικίας, στη ρύθμιση των οφειλών προς το Δημόσιο σε 120 δόσεις με επιβράβευση του συνεπούς οφειλέτη και στο δικαίωμα προαίρεσης του δανειολήπτη πριν το δάνειό του περάσει σε fund.
Η προστασία της κατοικίας επιστρέφει αλλά όχι χωρίς πληρωμή
Το ΠΑΣΟΚ προτείνει την επαναφορά ενός συστήματος προστασίας κατά τα πρότυπα του νόμου 3869/2010, του γνωστού νόμου Κατσέλη, με επικαιροποιημένα εισοδηματικά και περιουσιακά κριτήρια.
Δεν πρόκειται, τουλάχιστον με βάση τις προηγούμενες νομοθετικές προτάσεις του κόμματος, για άνευ όρων απαγόρευση των πλειστηριασμών. Ο οφειλέτης θα μπορεί να ζητήσει την εξαίρεση της κύριας κατοικίας από τη ρευστοποίηση, αναλαμβάνοντας να αποπληρώσει σε μακροχρόνια ρύθμιση το ποσό που θα εισέπραττε ο πιστωτής από την πώληση του ακινήτου.
Σε προηγούμενη τροπολογία του ΠΑΣΟΚ προβλεπόταν όριο αντικειμενικής αξίας 200.000 ευρώ για άγαμο οφειλέτη, προσαυξανόμενο κατά 50.000 ευρώ για τον έγγαμο και κατά 25.000 ευρώ για κάθε παιδί. Δηλαδή, για μια τετραμελή οικογένεια, η προστατευόμενη αξία μπορούσε να φθάνει τις 300.000 ευρώ.
Εδώ βρίσκεται και το πρώτο κρίσιμο ερώτημα, θα διατηρηθούν αυτά τα όρια στη νέα πρόταση νόμου ή θα μεταβληθούν; Από την απάντηση θα κριθεί αν το μέτρο προστατεύει αποκλειστικά τους οικονομικά ευάλωτους ή αν ανοίγει ομπρέλα και για τη συμπιεσμένη μεσαία τάξη. Σήμερα δεν υπάρχει οριζόντια προστασία της πρώτης κατοικίας. Υπάρχει ειδικό πλέγμα για τους ευάλωτους οφειλέτες, δυνατότητα ένταξης στον εξωδικαστικό και ενδιάμεσο πρόγραμμα που μπορεί να αναστείλει την αναγκαστική εκτέλεση και να αποτρέψει προσωρινά την έξωση. Το ΠΑΣΟΚ επομένως προτείνει μια ουσιαστική αλλαγή φιλοσοφίας: η κατοικία να μην προστατεύεται μόνο μέσα από την ιδιότητα του «ευάλωτου», αλλά μέσα από αυτοτελή διαδικασία ρύθμισης.
120 δόσεις και «κούρεμα» 30%
Η πιο άμεσα εμπορεύσιμη πολιτικά πρόταση αφορά τη ρύθμιση των ληξιπρόθεσμων οφειλών προς την εφορία και τους ασφαλιστικούς φορείς σε έως 120 δόσεις.
Η σημαντική πρόσθετη λεπτομέρεια είναι ότι το ΠΑΣΟΚ προβλέπει απαλλαγή από το 30% της οφειλής, εφόσον ο πολίτης παραμείνει συνεπής στην αποπληρωμή της ρύθμισης. Πρόκειται, δηλαδή, για ένα μοντέλο όπου το «κούρεμα» δεν δίνεται προκαταβολικά αλλά λειτουργεί ως επιβράβευση στο τέλος ή κατά την εξέλιξη της ρύθμισης.
Σήμερα εφαρμόζεται ειδική ρύθμιση 72 δόσεων για συγκεκριμένες οφειλές προς ΑΑΔΕ και ΕΦΚΑ που κατέστησαν ληξιπρόθεσμες έως το τέλος του 2023, ενώ μέσω του εξωδικαστικού μηχανισμού μπορεί να διαμορφωθεί μεγαλύτερη διάρκεια αποπληρωμής, ανάλογα με την περιουσία και τη δυνατότητα πληρωμής του οφειλέτη.
Η πρόταση των 120 δόσεων είναι αναμφίβολα ελκυστική για όσους έχουν συσσωρεύσει χρέη. Κρύβει, όμως, δύο παγίδες. Η πρώτη είναι δημοσιονομική, πρέπει να διευκρινιστεί εάν το 30% αφορά μόνο προσαυξήσεις και πρόστιμα ή και βασική οφειλή. Η δεύτερη αφορά τη φορολογική συνέπεια. Εάν το κράτος θεσπίζει διαδοχικά νέες, ευνοϊκότερες ρυθμίσεις, ο συνεπής φορολογούμενος έχει κάθε λόγο να αισθάνεται ότι πλήρωσε εγκαίρως για να επιβραβευτεί τελικά εκείνος που περίμενε.
Άρα το μέτρο χρειάζεται αυστηρά κριτήρια: έλεγχο πραγματικής αδυναμίας πληρωμής, αποκλεισμό στρατηγικών κακοπληρωτών και σαφή πρόβλεψη για όσους εξυπηρετούν κανονικά τις υποχρεώσεις τους.
Να προηγείται ο δανειολήπτης από το fund
Η πλέον πρωτότυπη και πολιτικά ισχυρή παρέμβαση είναι το δικαίωμα προαίρεσης. Η πρόταση προβλέπει ότι πριν μια τράπεζα μεταβιβάσει ένα προβληματικό δάνειο σε fund, πρέπει να δίνει στον ίδιο τον οφειλέτη τη δυνατότητα να το αγοράσει με όρους συνδεδεμένους με το τίμημα της μεταβίβασης.
Η προηγούμενη επεξεργασμένη τροπολογία του ΠΑΣΟΚ προέβλεπε έγγραφη πρόσκληση προς τον οφειλέτη τέσσερις μήνες πριν από τη μεταβίβαση. Το δικαίωμα θα ίσχυε και σε μεταγενέστερη πώληση από fund σε άλλο fund ή ακόμη και από fund πίσω σε τράπεζα.
Το πολιτικό επιχείρημα είναι ισχυρό, εάν ένα fund μπορεί να αποκτήσει μια απαίτηση σε σημαντικά χαμηλότερη τιμή από την ονομαστική της αξία, γιατί να μη δοθεί πρώτα στον δανειολήπτη η δυνατότητα να πληρώσει ένα υψηλότερο ποσό από αυτό που θα εισέπραττε η τράπεζα;
Το πρακτικό πρόβλημα είναι ότι ένας υπερχρεωμένος πολίτης συνήθως δεν διαθέτει τη ρευστότητα για να εξαγοράσει το δάνειό του, ακόμη και με μεγάλο «κούρεμα». Για να λειτουργήσει η πρόταση, χρειάζεται παράλληλος μηχανισμός αναχρηματοδότησης, πιθανώς με τραπεζικά προϊόντα, εγγυήσεις ή συμμετοχή αναπτυξιακού φορέα. Διαφορετικά, το δικαίωμα θα υπάρχει αλλά θα μπορεί να το αξιοποιήσει μόνο όποιος έχει πρόσβαση σε οικογενειακό κεφάλαιο.
Εξωδικαστικός: Λειτουργεί, αλλά δεν χωρούν όλοι
Το ΠΑΣΟΚ υποστηρίζει ότι ο εξωδικαστικός πρέπει να οδηγεί σε πραγματικά βιώσιμες και δεσμευτικές ρυθμίσεις. Η κυβέρνηση απαντά με τους αριθμούς: μέχρι το τέλος Ιουλίου 2026 είχαν ολοκληρωθεί 66.578 ρυθμίσεις, που αντιστοιχούν σε αρχικές οφειλές 20,19 δισ. ευρώ. Μόνο τον Ιούλιο πραγματοποιήθηκαν 2.164 νέες επιτυχείς ρυθμίσεις ύψους 511 εκατ. ευρώ.
Ο μηχανισμός, επομένως, δεν είναι ανενεργός. Το ερώτημα είναι ποιοι μένουν έξω, πόσες προτάσεις απορρίπτονται ως μη βιώσιμες και αν η δόση που προκύπτει μπορεί πράγματι να εξυπηρετηθεί σε βάθος χρόνου.
Για να αποτελεί η πρόταση του ΠΑΣΟΚ πραγματική εναλλακτική, πρέπει να διευκρινιστεί αν αλλάζει ο αλγόριθμος υπολογισμού, αν μειώνονται τα επιτόκια, αν αυξάνονται τα επιτρεπόμενα «κουρέματα» και σε ποιες κατηγορίες οι πιστωτές θα υποχρεούνται να αποδέχονται τη ρύθμιση.
Servicers: οι κανόνες υπάρχουν, η λογοδοσία αμφισβητείται
Οι servicers έχουν ήδη υποχρέωση προσωποποιημένης ενημέρωσης του δανειολήπτη, λειτουργίας ψηφιακής πλατφόρμας, τήρησης κανόνων δεοντολογίας και παροχής αναλυτικών στοιχείων για το ύψος και την εξέλιξη της οφειλής.
Το ΠΑΣΟΚ προτείνει να αιτιολογούν ειδικά τις ρυθμίσεις που προσφέρουν, να προβλέπονται ουσιαστικές κυρώσεις όταν παραβιάζουν τις υποχρεώσεις τους και να μην μπορεί να προχωρήσει πλειστηριασμός κύριας κατοικίας χωρίς να έχει προηγηθεί πραγματική προσπάθεια ρύθμισης.
Η διαφορά, συνεπώς, δεν βρίσκεται στην ύπαρξη κανόνων αλλά στις συνέπειες της παραβίασής τους. Εάν ένας servicer δεν ενημερώνει σωστά ή δεν αιτιολογεί την απόρριψη μιας βιώσιμης πρότασης, θα επιβάλλεται απλώς πρόστιμο ή θα αναστέλλεται και η διαδικασία εκτέλεσης; Αυτό είναι το πραγματικό μέτρο της προστασίας.
Ελβετικό φράγκο: ανάληψη των δύο τρίτων της ζημίας από τις τράπεζες
Για τα δάνεια σε ελβετικό φράγκο, η πρόταση του ΠΑΣΟΚ προβλέπει ότι ο συναλλαγματικός κίνδυνος θα μετακυλίεται κατά τα δύο τρίτα στην τράπεζα. Σύμφωνα με την παρουσίαση της σχετικής τροπολογίας, αυτό θα μπορούσε να μειώσει την οφειλή περισσότερο από 30%, με αναδρομική εφαρμογή.
Ωστόσο, από το 2025 υπάρχει ήδη νομοθετημένο πλαίσιο μετατροπής των δανείων σε ευρώ, με βελτιωμένη ισοτιμία —ανά κατηγορία δανειολήπτη— και σταθερό επιτόκιο. Επομένως, εδώ το ΠΑΣΟΚ δεν καλείται να αποδείξει ότι υπάρχει πρόβλημα, αλλά ότι η δική του λύση είναι δικαιότερη και οικονομικά εφαρμόσιμη. Το κρίσιμο ερώτημα είναι ποιος θα εγγράψει τη ζημία και τι επίπτωση θα έχει αυτή στους ισολογισμούς των τραπεζών.
Αγροτική γη και εγγυητές
Η προστασία της αναγκαίας αγροτικής γης προβλέπει ότι ο αγρότης δεν θα χάνει ολόκληρη την παραγωγική του βάση. Θα μπορεί να διατηρεί την έκταση που είναι απαραίτητη για να συνεχίσει να εργάζεται και να καλύπτει τις βασικές βιοτικές του ανάγκες. Δεν πρόκειται για γενικό ακατάσχετο κάθε αγροτεμαχίου, αλλά για προστασία της παραγωγικής περιουσίας.
Παράλληλα, το ΠΑΣΟΚ προτείνει περιορισμό της ευθύνης των εγγυητών όταν το δάνειο έχει μεταβιβαστεί σε fund. Σε προηγούμενη τροπολογία του προβλεπόταν η ευθύνη του εγγυητή να συνδέεται με το τίμημα αγοράς της απαίτησης, να μπορεί να αμυνθεί όταν η οφειλή είναι δυνατόν να εισπραχθεί από τον πρωτοφειλέτη και να αποκτά πρόσβαση σε μακροχρόνια ρύθμιση.
Πρόκειται για ουσιαστική παρέμβαση, ιδιαίτερα για γονείς και συγγενείς που υπέγραψαν ως εγγυητές χωρίς να έχουν άμεσο οικονομικό όφελος. Χρειάζεται, όμως, διάκριση ανάμεσα στον απλό οικογενειακό εγγυητή και στον επιχειρηματία που συμμετείχε ουσιαστικά στη χρηματοδότηση.
Ο ακατάσχετος επαγγελματικός λογαριασμός
Η ενδέκατη πρόταση αφορά τη δημιουργία ακατάσχετου επαγγελματικού λογαριασμού. Σήμερα μπορεί να δηλωθεί ένας μοναδικός ακατάσχετος λογαριασμός, αλλά δεν προστατεύεται συνολικά η επαγγελματική ρευστότητα που προορίζεται για μισθούς, φόρους, ασφαλιστικές εισφορές και προμηθευτές.
Το μέτρο μπορεί να αποτρέψει το παράδοξο να κατάσχει το Δημόσιο τον τζίρο μιας μικρής επιχείρησης και αμέσως μετά να απαιτεί από την ίδια επιχείρηση να πληρώσει ΦΠΑ, μισθοδοσία και εισφορές. Χρειάζεται, ωστόσο, μεταβλητό όριο με βάση τον πραγματικό τζίρο και τις λειτουργικές δαπάνες, ώστε ο λογαριασμός να μη γίνει καταφύγιο απόκρυψης εισοδημάτων.
Το πολιτικό στοίχημα
Το σχέδιο του ΠΑΣΟΚ έχει πολιτική συνοχή, μεταφέρει βάρος από την ταχύτερη είσπραξη στην προστασία της κατοικίας, της εργασίας και της παραγωγικής περιουσίας. Περιλαμβάνει επίσης πραγματικά νέες παρεμβάσεις, κυρίως το δικαίωμα προαίρεσης απέναντι στα funds και τον περιορισμό της ευθύνης των εγγυητών.
Δεν αποτελεί, όμως, ακόμη ολοκληρωμένη απάντηση. Για να μετατραπεί από ελκυστικό πολιτικό πακέτο σε εφαρμόσιμο πρόγραμμα, πρέπει να παρουσιαστούν το κόστος του «κουρέματος» 30%, τα νέα κριτήρια προστασίας, οι δικλείδες κατά των στρατηγικών κακοπληρωτών και η χρηματοδότηση της εξαγοράς δανείων.
Διότι το ιδιωτικό χρέος δεν λύνεται ούτε με το σύνθημα «να πληρώσουν όλοι» ούτε με το σύνθημα «να χαριστούν όλα». Λύνεται όταν ο πολίτης που πραγματικά δεν μπορεί αποκτά βιώσιμη δεύτερη ευκαιρία, εκείνος που μπορεί υποχρεώνεται να πληρώσει και ο συνεπής παύει να αισθάνεται ο μόνιμος ανόητος του συστήματος.